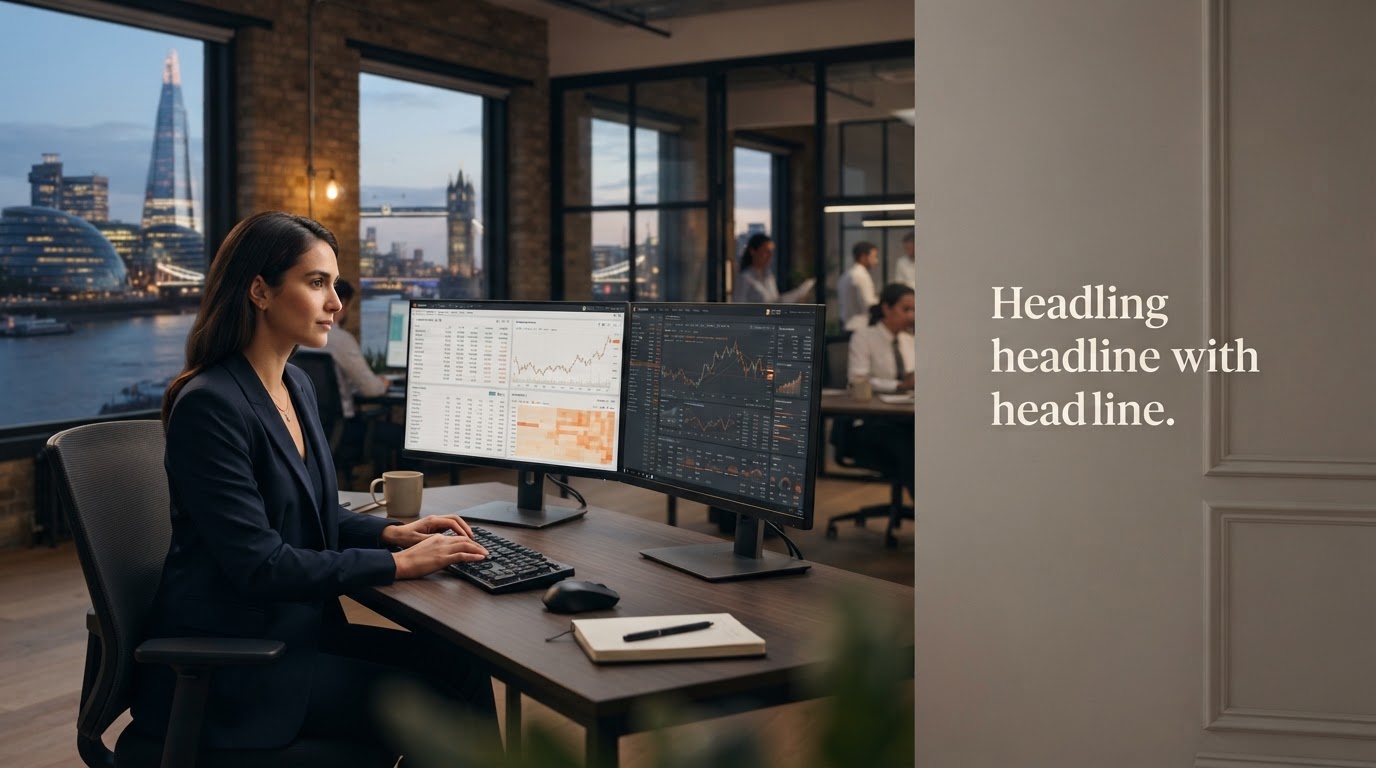
Novpilar dashbord for adaptiv investeringsanalyse som brukes til å overvåke pensjonskapital

Adaptiv AI-risikostyring bygget for pensjonskapital

Novpilar overvåker porteføljen din kontinuerlig, lærer grensene du setter for risiko, og justerer allokeringer innenfor disse grensene. Ingen plutselige strategiskifter, ingen eksponering utover det du har godkjent.

FCA-justert datahåndteringProsesser følger britiske regulatoriske datastandarder
Menneskelig tilsynHver justering kan gjennomgås av en kvalifisert rådgiver
Daglig avstemmingBeholdning kontrollert mot depotmottakere hver virkedag
Risikobånd
Konservativ
Uendret dette kvartalet
Porteføljedrift
0,8 %
Innenfor toleranse
Likviditetsreserve
14,2 %
Over målgulvet
Rebalanser hendelser
3
Siste 12 måneder
Hvordan det fungerer

Tre trinn, gjennomgått kontinuerlig i stedet for satt én gang

Den underliggende modellen erstatter ikke skjønn; den bruker grensene du setter med mer konsistens enn en periodisk manuell gjennomgang kan klare.

1

Datainntak

Kontobeholdning, markedsprising og makroøkonomiske indikatorer trekkes inn i systemet hver handelsdag, og gir en nåværende oversikt over posisjonen din i stedet for et øyeblikksbilde fra den siste uttalelsen.

2

Risikoprofilering

Dine oppgitte toleranse-, tidshorisont- og inntektsbehov blir oversatt til eksplisitte grenser. Disse grensene er satt av deg og din rådgiver, og modellen har ikke lov til å overskride dem.

3

Automatisert rebalansering

Når avdrift fra måltildeling oppdages, foreslår systemet en korreksjon. Justeringer over en fastsatt terskel rutes for menneskelig sign-off før utførelse.

Dataintelligens

Sanntidsanalyse bak hver anbefaling

Hver portefølje vurderes mot et sett med målbare indikatorer i stedet for en enkelt sammensatt poengsum. Dette gir et klarere bilde av hvor kapitalen er konsentrert og hvor den er beskyttet.

Figurene nedenfor illustrerer hvilken type produksjon en kvartalsrapport vil vise. Faktiske verdier varierer med individuelle beholdninger og markedsforhold.

Indikator Gjeldende Målområde
Aksjeeksponering 38,5 % 30–45 %
Fast inntektsfordeling 42,0 % 35–50 %
Kontanter og likviditetsreserve 14,2 % 10–20 %
Volatilitet (90 dager) 6,1 % <8 %
Prediktiv innsikt

Basert på gjeldende avdriftsmønstre, estimerer modellen en lav sannsynlighet for å kreve rebalanseringshandling før neste planlagte gjennomgang. Dette er en veiledende anslag, ikke en garanti for fremtidig ytelse.

Sikkerhet og stabilitet

Sikkerhetstiltak bygget rundt forsiktighet, ikke hastighet

For kapital du er avhengig av ved pensjonering, er prioriteten å beskytte mot unødvendig eksponering, ikke å maksimere kortsiktig avkastning.

Krypteringsstandarder

Kontodata krypteres under overføring og hvile ved hjelp av industristandardprotokoller. Tilgangen er begrenset til autentiserte systemer og kun gjennomgått personell.

Menneskelig tilsynsklausul

Modellen kan foreslå endringer, men kan ikke utføre handler utover ditt forhåndsavtalte risikobånd uten bekreftelse fra en kvalifisert rådgiver.

Likviditetsfokus

En minimum kontantreserve opprettholdes til enhver tid, så planlagte uttak er ikke avhengig av å selge eiendeler på et ugunstig tidspunkt.

Metodikk

Begrunnelsen bak modellens beslutninger

Vi beskriver logikken i stedet for å be deg stole på et resultat du ikke kan inspisere.

Algoritmisk åpenhet

Hver anbefaling er ledsaget av indikatorene som utløste den. Du og rådgiveren din kan spore en foreslått endring tilbake til det spesifikke datapunktet som førte til den.

Historisk tilbaketesting

Strategier testes mot tidligere markedssykluser, inkludert perioder med betydelig nedgang, før de brukes på aktive kontoer. Tidligere resultater forutsier ikke fremtidige utfall.

Diversifiseringsstrategi

Allokeringer er spredt på tvers av aktivaklasser og geografier for å redusere avhengigheten av et enkelt marked. Målet er jevn vekst med kapitalbevaring i tankene.

Novpilar-teamet gjennomgår porteføljeanalyse og risikoindikatorer
Om Novpilar

Bygget for de som ønsker informerte beslutninger, ikke gjetting

Novpilar ble utviklet for å anvende dataanalyse på et problem som tradisjonelt håndteres med periodiske, manuelle gjennomganger: justering av en pensjonsportefølje etter hvert som omstendighetene endrer seg.

Systemet erstatter ikke rollen som rådgiver. Det gir den rådgiveren, og deg, et kontinuerlig oppdatert syn på risiko og likviditet, slik at beslutninger er basert på aktuell informasjon i stedet for et kvartalsvis øyeblikksbilde.

Lær mer om vår tilnærming
Ofte spurt

Spørsmål vi hører oftest

Hvis spørsmålet ditt ikke er dekket her, snakker teamet vårt gjerne gjennom det direkte.

Hvordan bestemmes min risikotoleranse egentlig

Du fullfører en strukturert vurdering som dekker din tidshorisont, inntektsbehov og komfort med svingninger. Dette gjennomgås med en rådgiver før det settes noen grenser i systemet, og du kan når som helst be om endring av disse grensene.

Kan jeg få tilgang til pengene mine hvis jeg trenger dem

Ja. En likviditetsreserve opprettholdes spesifikt slik at planlagte eller ikke-planlagte uttak ikke krever salg av eiendeler på et dårlig tidspunkt. Uttaksforespørsler behandles i tråd med standard tidslinjer for depotmottaker.

Hvor nøyaktig er AI, og hva skjer hvis den er feil

Modellen er et beslutningsstøtteverktøy basert på historiske data og aktuelle indikatorer; den forutsier ikke markeder med sikkerhet. Fordi justeringer over en fastsatt terskel krever rådgiversignering, blir et unøyaktig signal gjennomgått før det påvirker beholdningen din.

Diskuter om en adaptiv, grensebasert tilnærming passer til planene dine

En samtale med teamet vårt koster ingenting og forplikter deg til ingenting. Vi vil snakke gjennom hvordan risikogrensene fungerer før noen konto åpnes.